本文依据 PA News 于 2026 年 11 月 11 日 21:36(北京时间)发表的文章整理,讨论的是当时的项目动向与观点,并非最新进展。
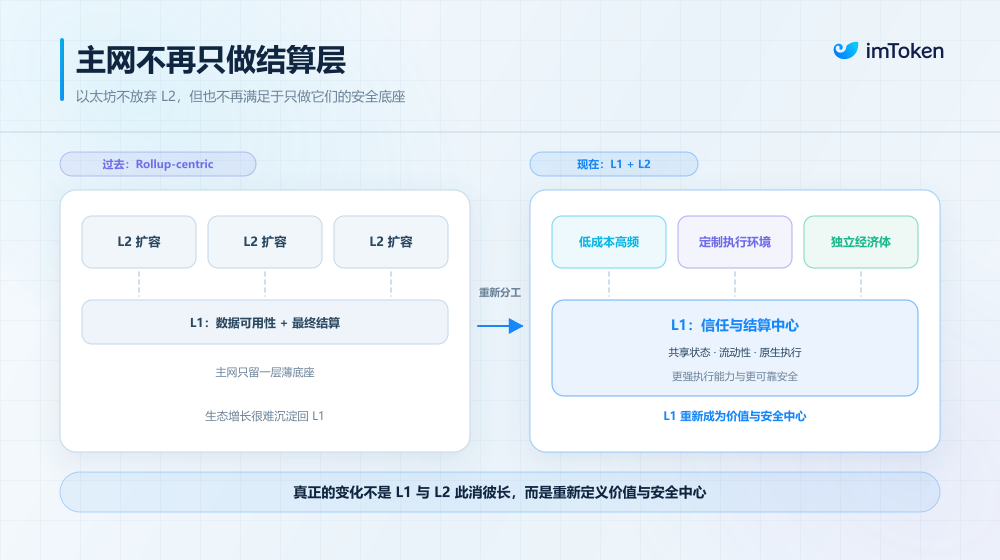
曾经,高昂的主网 Gas 费用促使不少项目自建或转向 L2。原文梳理的几个案例显示,一些项目正在重新比较独立运营 L2 与直接使用以太坊主网的成本。这不是“L2 全面撤退”,而是应用对安全、流动性、执行效率和运维负担作出的不同选择。
为什么有项目选择主网?
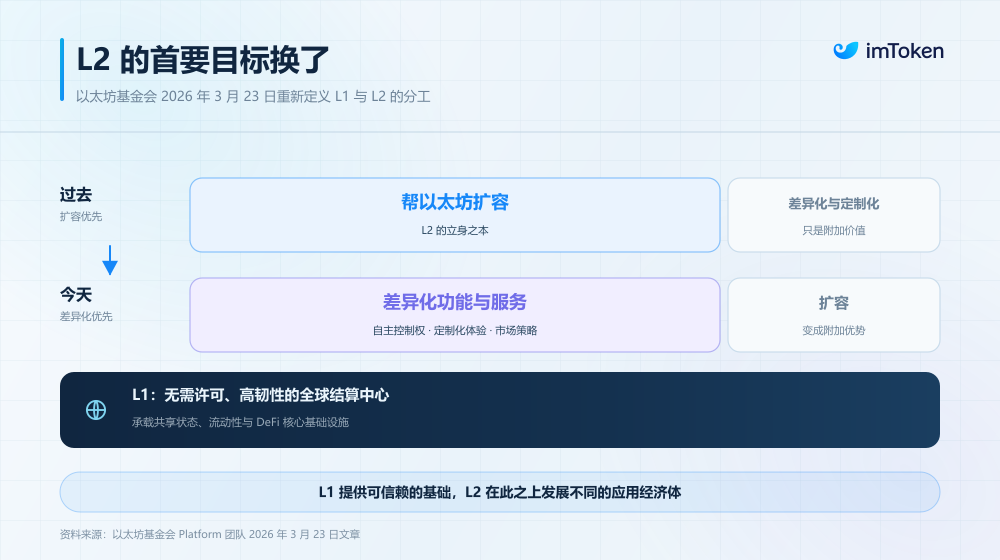
ENS Labs 曾于 2024 年为 ENSv2 规划专用 ZK Rollup「Namechain」。2026 年 2 月,ENS 联合创始人 Nick Johnson 宣布停止开发 Namechain,改为将 ENSv2 直接部署在以太坊主网,理由是 L1 扩容快于此前预期。据 ENS Labs 披露,随着以太坊 Gas Limit 提高,域名注册的平均 Gas 成本在此前一年下降约 99%,从接近 5 美元降至不足 0.05 美元。独立 L2 则还需要处理节点、跨链解析、桥接、审计及持续运维。
其他项目的考虑并不相同。Synthetix 于 2025 年 12 月在主网启动新一代永续合约交易所;Trueo 于 2026 年 9 月宣布将主要部署从 Base 迁回 L1;ShapeShift 于同年 10 月 1 日将 rFOX 质押计划从 Arbitrum 迁至主网,原因之一是绝大多数 FOX 代币已在主网上。Superseed 于同年 8 月停止原有 L2,计划将核心产品转向主网。Nillion 于同年 10 月启动 Blacklight L1,将原先在其 L2 上运行的节点运营迁至以太坊主网,并计划逐步淘汰原有 L2。
独立链的经营压力也出现在原文案例中:Blast 于 2026 年 10 月 2 日宣布停止运营,称维护成本超过 L2 收入;Abstract 则宣布计划于同年 12 月 15 日关闭网络。原文指出,Abstract 当时已接入超过 144 个应用、吸引超过 40 万用户,但仍面临流动性等方面的挑战。这些个案不能推导出所有 L2 都缺乏可持续性。
分工可能怎样变化?
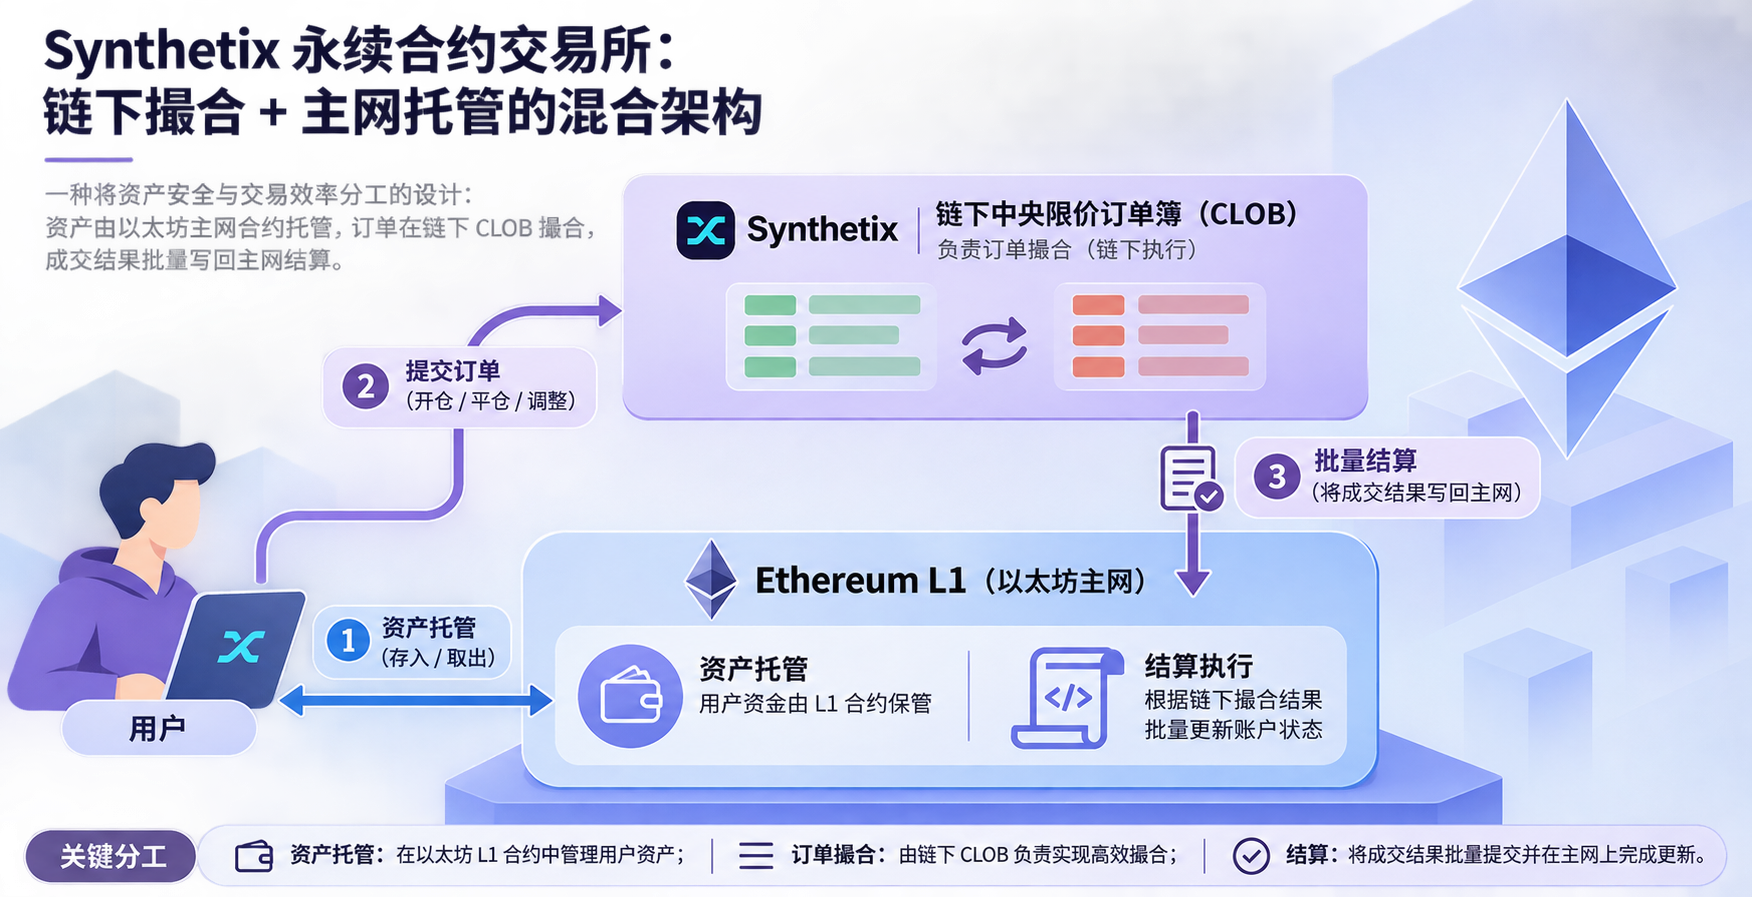
Synthetix 的交易所提供了一个具体例子:用户资产由以太坊 L1 合约托管,订单由链下中央限价订单簿撮合,成交结果再批量写回主网。这减少了为获得撮合速度而将资产桥接至另一条链的需要,但并未消除链下撮合及部分保证金管理环节需要审视的信任问题。
原文还讨论了 Native Rollup、Ethereum Economic Zone(EEZ)等旨在改善验证或跨网络交互的方向;这些仍处于研发和验证阶段,不能视为已上线的协议能力。对于高频交易、游戏、隐私计算或需要自主执行环境的应用,L2 仍有其用途。
这与 ETH 的价值讨论有什么关系?
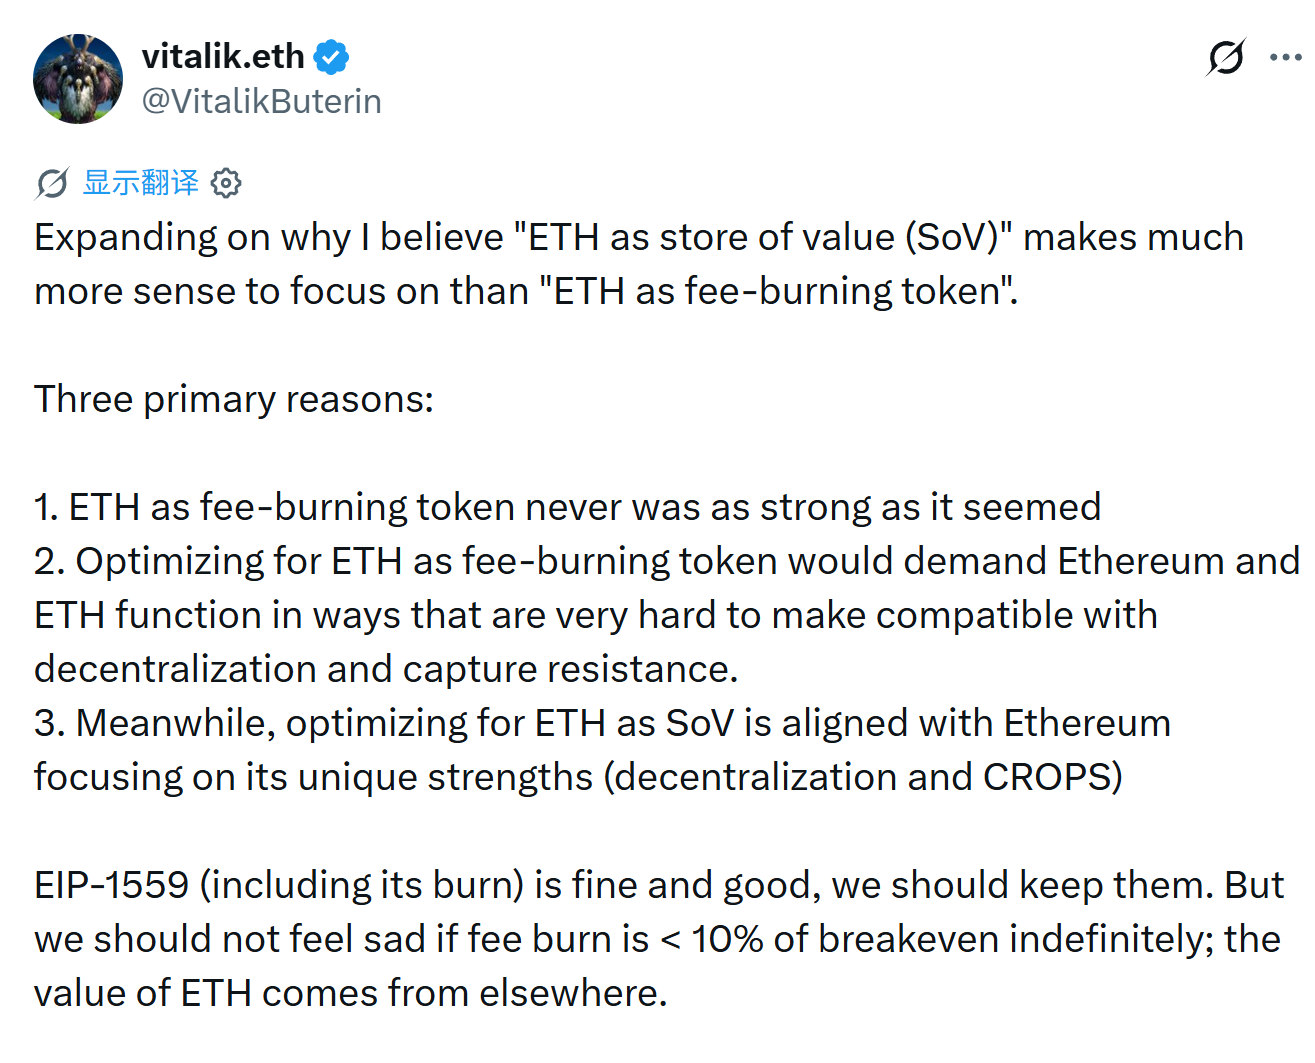
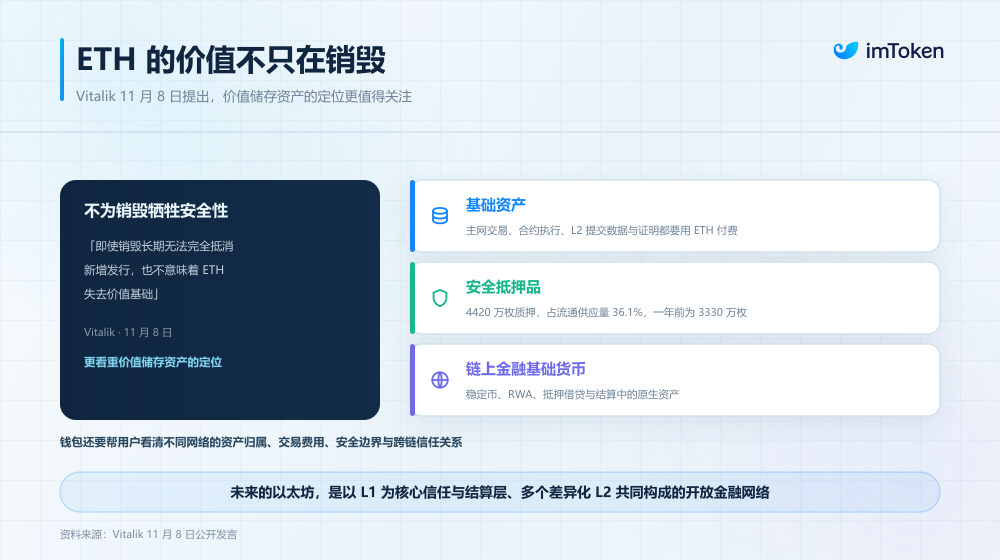
按 EIP-1559 机制,交易的基础费用被销毁,优先费用支付给验证者。但主网容量提高、L2 数据提交成本下降,意味着生态交易增长不一定带来同比例的 ETH 销毁。原文引述 Vitalik Buterin 的观点:他并未主张取消手续费燃烧,而是认为不应仅凭燃烧量衡量 ETH 的长期价值,更应重视以太坊的去中心化、抗审查与抗控制、开放源代码、隐私及安全性。
因此,项目重选部署位置所提出的问题,并不是“L1 或 L2 谁取代谁”,而是哪些资产与关键状态适合留在共享的主网,哪些计算适合交给其他环境;ETH 作为 Gas 资产、PoS 质押抵押品及链上金融资产的作用,也需要与手续费燃烧分开考察。
原文来源:panewslab.com(原文发布于 2026-11-11 21:36,UTC+8)