本文依据 imToken 于 2026 年 11 月 12 日发布的文章整理,以下项目进展及数据均以原文报道时点为准。
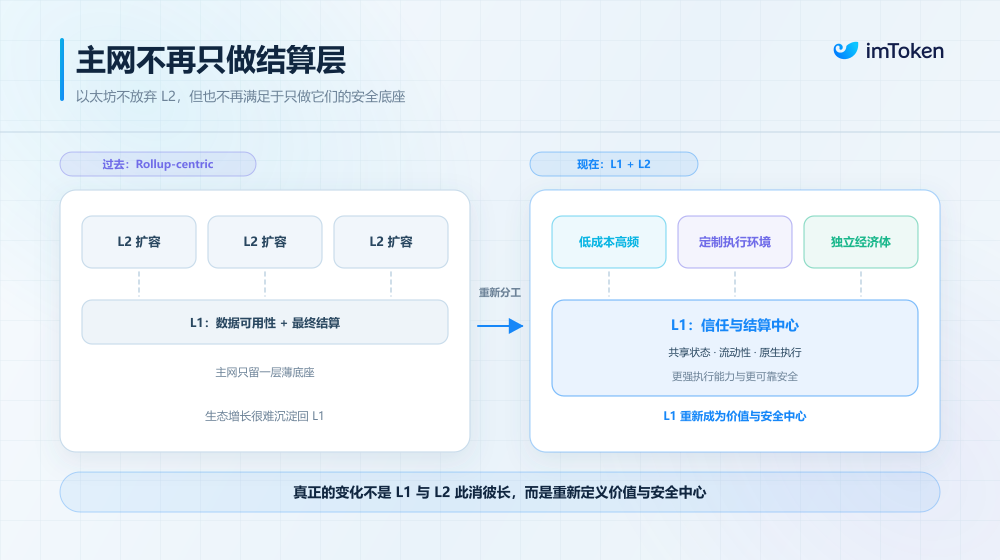
以太坊主网费用曾促使不少项目自建 L2,或将核心业务部署到 Rollup。原文梳理的项目决策显示,随着主网使用成本变化,一些团队开始重新权衡独立 L2 的运维负担、资产安全与流动性。这不是“L2 正在消失”的证据,而是 L1 与 L2 的分工正在被重新评估。
为什么有项目选择主网?
ENS Labs 曾在 2024 年为 ENSv2 规划专用 ZK Rollup「Namechain」。2026 年 2 月,ENS 联合创始人 Nick Johnson 宣布停止该项目的开发,改为将 ENSv2 直接部署在以太坊主网;他给出的理由是,L1 扩容速度超过了两年前的预期。据 ENS Labs 披露,随着以太坊 Gas Limit 提高,ENS 域名注册的平均 Gas 成本在此前一年下降约 99%,从接近 5 美元降至不足 0.05 美元。原文同时指出,运营独立 L2 还涉及跨链解析、桥接、安全审计和持续运维。
DeFi 项目也有不同形式的调整。Synthetix 于 2025 年 6 月公开批评 L2 路线带来的流动性碎片化和基础设施不稳定问题,并于同年 12 月在主网启动新一代永续合约交易所。原文列举的其他案例包括:Trueo 于 2026 年 9 月宣布将主要部署从 Base 迁回 L1;ShapeShift 于 10 月 1 日将 rFOX 质押计划从 Arbitrum 迁至主网;Superseed 于 8 月停止原有 L2 网络,并计划将核心产品转向主网;Nillion 于 10 月启动 Blacklight L1,将原先运行在其 L2 上的节点运营迁至主网,并计划逐步淘汰原网络。这些项目的业务和迁移范围各不相同,不能概括为所有协议都在撤离 L2。
独立运营网络的经济性同样受到检验。据原文,Blast 于 2026 年 10 月 2 日宣布停止运营,称网络维护成本已超过 L2 收入;Abstract 随后宣布计划于同年 12 月 15 日关闭网络。原文称,Abstract 当时已接入超过 144 个应用、吸引超过 40 万用户,但仍面临流动性不足、DeFi 生态有限等问题。预定关闭日期是原文报道时尚未发生的计划,而非已经完成的关停。
L1 保留什么,L2 承担什么?
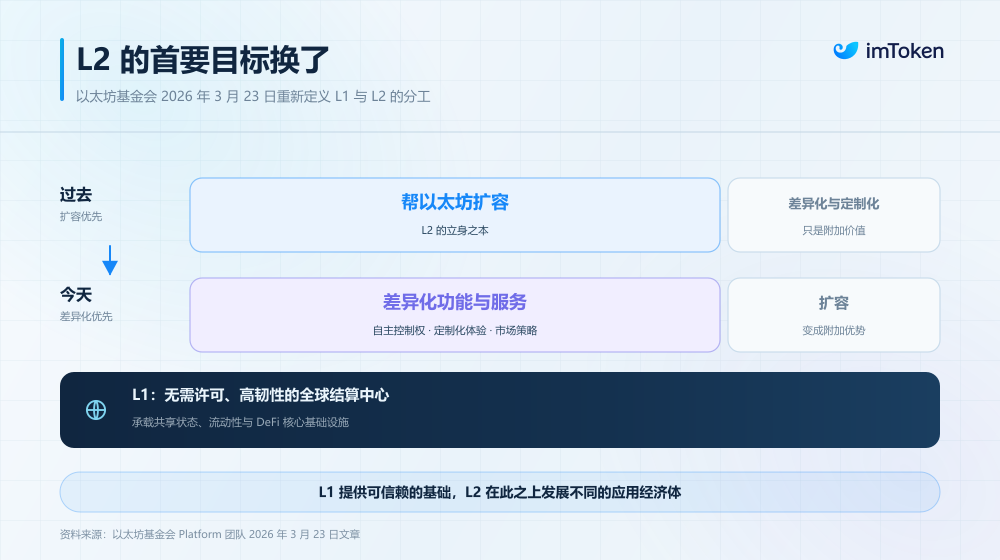
早期以 Rollup 为中心的路线图强调:L1 提供安全、数据可用性与最终结算,L2 承担更多执行。原文引用 ETHBEAT 截至 2026 年 11 月的数据称,其收录了数十条不同类型的 L2,但达到 Stage 2 的只有个位数;Base、Arbitrum One 和 OP Mainnet 等主要 Rollup 仍处于 Stage 1。原文据此讨论了 L2 去中心化进度与早期设想之间的差距,也指出部分项目可能因监管或商业需求保留管理权限。
一种应用架构选择是将资产和关键状态留在 L1,把高频计算放在其他执行环境。原文以 Synthetix 为例:其新交易所由主网合约托管用户资产,以链下中央限价订单簿撮合,再将成交结果批量写回主网。不过,原文也提醒,该架构仍有部分保证金管理依赖链下系统,链下撮合本身仍需接受审视,不能说信任问题已被完全消除。
Native Rollup 与 Ethereum Economic Zone 等方向,则旨在改善 Rollup 验证或跨网络交互。原文将它们描述为处于研发和验证阶段的研究方向,并非已经激活的以太坊升级。对于高频交易、游戏、隐私计算或需要自主执行环境的应用,L2 仍可能具有价值。
更便宜的网络如何影响 ETH 价值讨论?
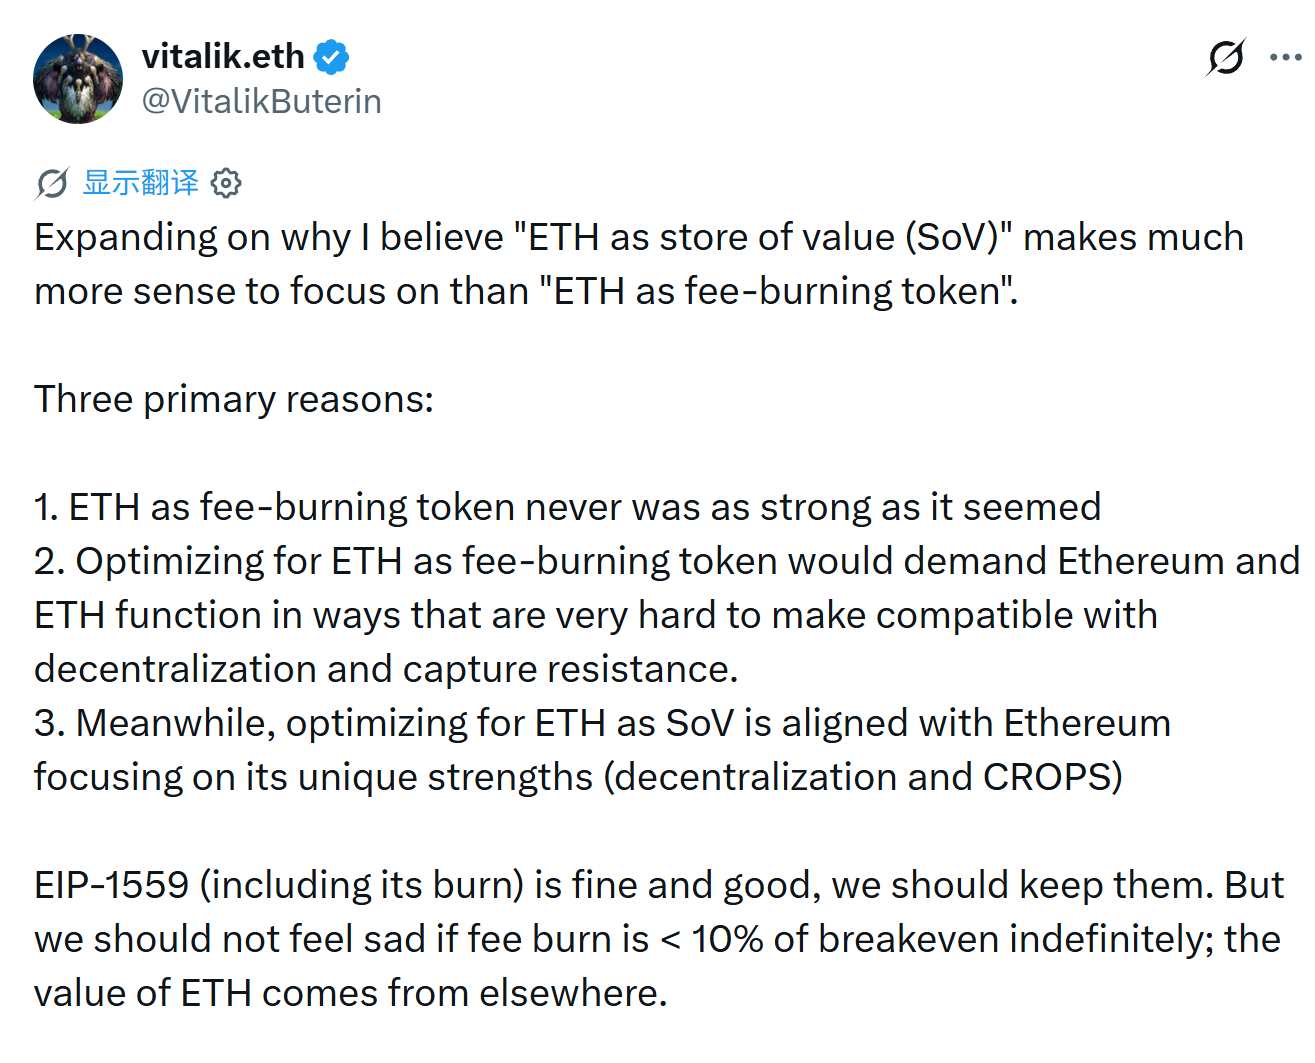
原文最后讨论了主网与 L2 成本下降后,ETH 是否还应主要依靠手续费燃烧来解释其价值。EIP-1559 机制下,交易的基础费用被销毁,优先费用支付给验证者。但交易规模扩大,并不必然意味着燃烧量同步增加:如果单笔交易成本下降,手续费收入也可能下降。
原文转述 Vitalik Buterin 的观点称,他并未主张取消 EIP-1559 或手续费燃烧,而是认为 ETH 作为价值储存资产的定位,以及以太坊的去中心化、抗审查与抗控制、开放源代码、隐私和安全特性,更值得长期重视。这是对 ETH 价值来源的观点,不是由项目迁移案例直接证明的市场结论。
这些变化指向的并非“放弃 L2”。更准确的说法是:在原文报道的项目中,部分团队发现主网已能满足其成本与业务需求,另一些应用仍需要 L2 的差异化执行能力。主网扩容、独立网络的运营成本和关键状态应放在哪里,正成为部署决策中的具体问题。
原文来源:techflowpost.com(原文发布于 2026-11-12 09:19,UTC+8)